法定調書業務はExcel管理で大丈夫?│電子申告義務化で見えてくる運用リスクと見直しポイント
2027年1月提出分から、法定調書の電子申告義務化基準が100枚から30枚へ引き下げられます。この改正によって、これまで紙提出で対応していた中堅・中小企業も電子申告への対応が必要になる可能性があります。
しかし、対応が必要なのは電子申告そのものだけではありません。法定調書の作成業務がExcelや手作業を中心に運用されている場合、制度変更への対応を進めるなかで、これまで見えていなかった課題が明らかになる可能性があります。
本記事では、法定調書業務で発生しやすい運用課題やリスク、今後求められる業務体制について解説します。
法定調書業務は年に一度だからこそ属人化しやすい
法定調書業務は毎日発生する業務ではありません。多くの企業では年末から年始にかけて集中的に対応するため、担当者の経験や知識に依存した運用になりやすい傾向があります。
例えば、
- 「誰が提出対象なのか」
- 「どのデータを利用するのか」
- 「どの帳票を作成するのか」
といった情報がマニュアル化されておらず、担当者しか分からないケースも少なくありません。
また、法定調書業務は年に一度しか発生しないため、業務改善の優先順位が後回しになりやすいという特徴もあります。毎年同じ担当者が対応している場合、手順書が整備されないまま運用が継続されることも珍しくありません。
その結果、担当者の異動や長期休暇が発生した際に、必要なデータの取得方法や提出手順が分からず、準備に想定以上の時間がかかってしまいます。
電子申告義務化の対象企業が増える中、属人的な運用は今後の大きな課題となる可能性があります。
意外と多いExcel管理による業務負担
法定調書作成業務では、人事給与システム等から出力したデータをExcelで加工し、提出対象を判定している企業も多く見受けられます。
Excelは柔軟性が高く便利ですが、法定調書業務においては運用負荷やミスの原因になることがあります。
例えば、支払先ごとの金額集計をExcelで行っている場合、集計条件の設定ミスや集計漏れが発生する可能性があります。
また、提出対象者の判定や支払金額の集計をExcelで管理している場合、担当者ごとに運用方法が異なり、抽出漏れや確認漏れが発生するケースもあります。
法定調書業務は税務署へ提出する重要な書類を扱うため、小さなミスが再提出や修正対応につながることもあります。制度改正によって対象件数が増えると、こうしたリスクはさらに高まります。
電子申告義務化で増える確認作業
電子申告は紙を電子に置き換えるだけではありません。提出前にはデータ形式の確認やエラーチェックが必要になります。
また、提出後も正常に受理されたか確認しなければなりません。そのため、従来の紙提出を前提とした運用では新たな確認作業が発生します。
特に注意したいのは、提出者情報や受給者情報、マイナンバーなどの登録内容です。これらの情報に誤りがあると、電子申告時にエラーとなる可能性があります。
電子申告義務化への対応を進めるのであれば、法定調書作成前のデータに誤りや漏れがないか確認しておく必要があります。
提出前に重要となるデータ整備
法定調書作成業務では、提出帳票の作成そのものよりも、元データの確認に多くの時間を要することがあります。
支払先情報が最新になっていない、取引先マスタの登録ルールが部署ごとに異なる、同じ取引先が重複登録されているなどの状態では、法定調書作成時に確認作業が集中します。
電子申告への対応を円滑に進めるためには、日頃から取引先情報や支払先情報を正しく管理する仕組みづくりも重要です。法定調書業務の効率化は、提出時期の対応だけでなく、日常的なデータ管理の見直しから始まると言えるでしょう。
法改正は「提出方法」だけの問題ではない
今回の電子申告義務化基準引き下げを受けて、「e-Taxを利用できるようにすればよい」と考える企業も多いかもしれません。
しかし実際には、それだけでは十分とは言えません。
e-Taxはあくまで申告書を提出するための仕組みであり、法定調書の作成に必要な情報を整備する機能までは担っていないためです。
重要なのは、提出に必要なデータを正確に集約し、ミスなく法定調書へ反映できる業務プロセスが整備されているかどうかです。
例えば、支払先情報を会計システムで管理し、住所情報を別のExcelで管理している場合、どちらの情報が正しいのか確認する作業が発生します。
たとえe-Taxで電子申告ができても、確認作業による負担は残ったままです。
そのため、今回の法改正は単に電子申告への対応にとどまらず、法定調書業務全体の運用を見直す機会として捉えることが重要です。
こうした運用は法改正のタイミングで見直しておくべきポイントと言えるでしょう。
今こそ法定調書業務を見直すタイミング
電子申告義務化基準の引き下げは、単なる制度改正ではありません。多くの企業にとって、現在の業務プロセスを見直すきっかけになります。
例えば、
- 過去の提出実績の確認
- 業務手順の文書化
- データ管理方法の見直し
といった取り組みだけでも、業務負荷軽減につながる可能性があります。
また、取り組みの際には、どの支払先や取引について法定調書を作成するのか、その基準が整理されているか、法定調書の作成に必要なデータの管理場所が整理されているか、担当者以外でも業務を実施できる状態になっているかを確認するとよいでしょう。
重要なのは、2027年直前になって慌てて対応するのではなく、今のうちから現状を把握して課題を洗い出しておくことです。
こうした点を事前に整理することで、制度改正への対応はもちろん、属人化の解消や業務効率化、その先の業務DXにもつながります。
よくある質問(FAQ)
Q. 法定調書をExcelで管理し、e-Taxで電子申告する運用でも問題ありませんか?
問題ありません。
ただし、提出件数の増加や担当者変更などが発生した場合、集計ミスや属人化のリスクが高まる可能性があります。
Q. 電子申告義務化への対応は経理部門だけで進めればよいですか?
電子申告そのものは経理部門の業務ですが、元データの管理やシステム連携には情報システム部門の協力が欠かせません。
Q. 法定調書の電子申告義務化に向けて何から始めればよいですか?
まずは2025年分として提出した法定調書の枚数を確認し、自社が対象となる可能性があるか把握することが重要です。そのうえで業務フローやデータ管理方法を確認するとよいでしょう。
まとめ
2027年からの法定調書電子申告義務化基準引き下げによって、多くの企業で対応が必要になる可能性があります。
しかし、本当に重要なのは電子申告への対応だけではありません。
法定調書業務が属人化していないか、Excelによる手作業に依存していないか、必要なデータを正確に管理できているかなど、業務プロセス全体を見直すことが求められます。
今回の制度改正をきっかけに、自社の法定調書業務を棚卸しし、将来的な税務DXや業務効率化につなげていくことが重要です。
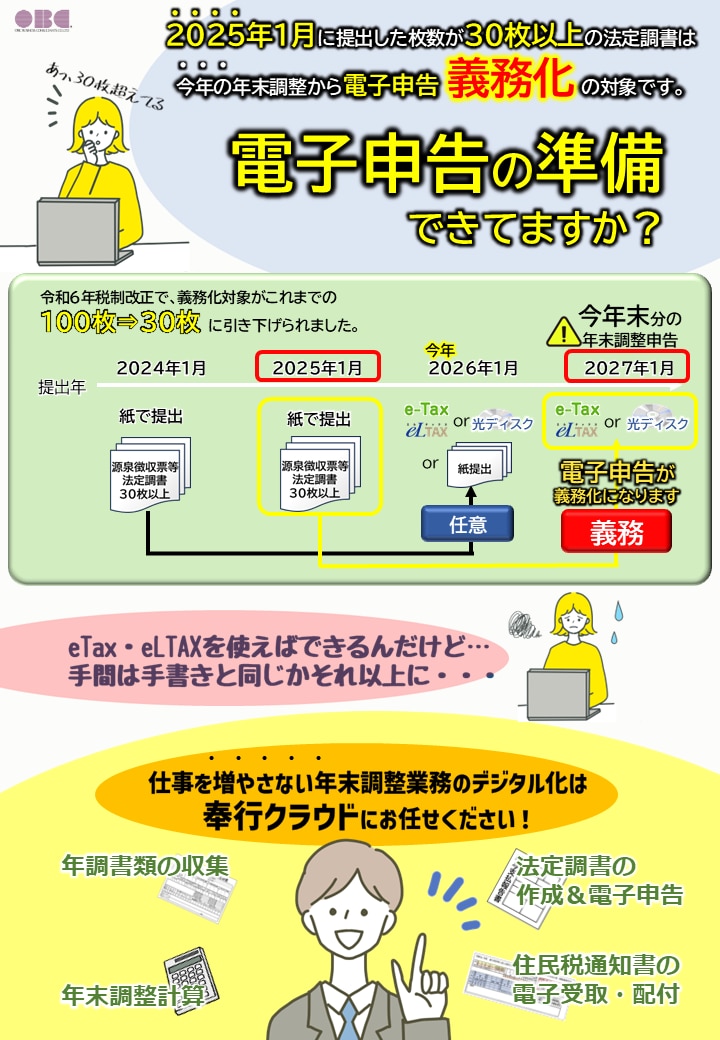
法定調書の電子申告義務化対策チラシ
2027年1月提出分から適用される電子申告義務化への対応ポイントや、
法定調書作成業務を効率化する法定調書奉行クラウドについて紹介した
チラシです。
- 電子申告義務化(30枚基準)の概要
- 法定調書作成・電子申告業務の流れ
- 電子申告をスムーズに進めるための仕組み
- 年末調整から法定調書作成までのデータ活用方法
電子申告義務化への準備を進めるための参考資料として、ぜひご活用ください。